
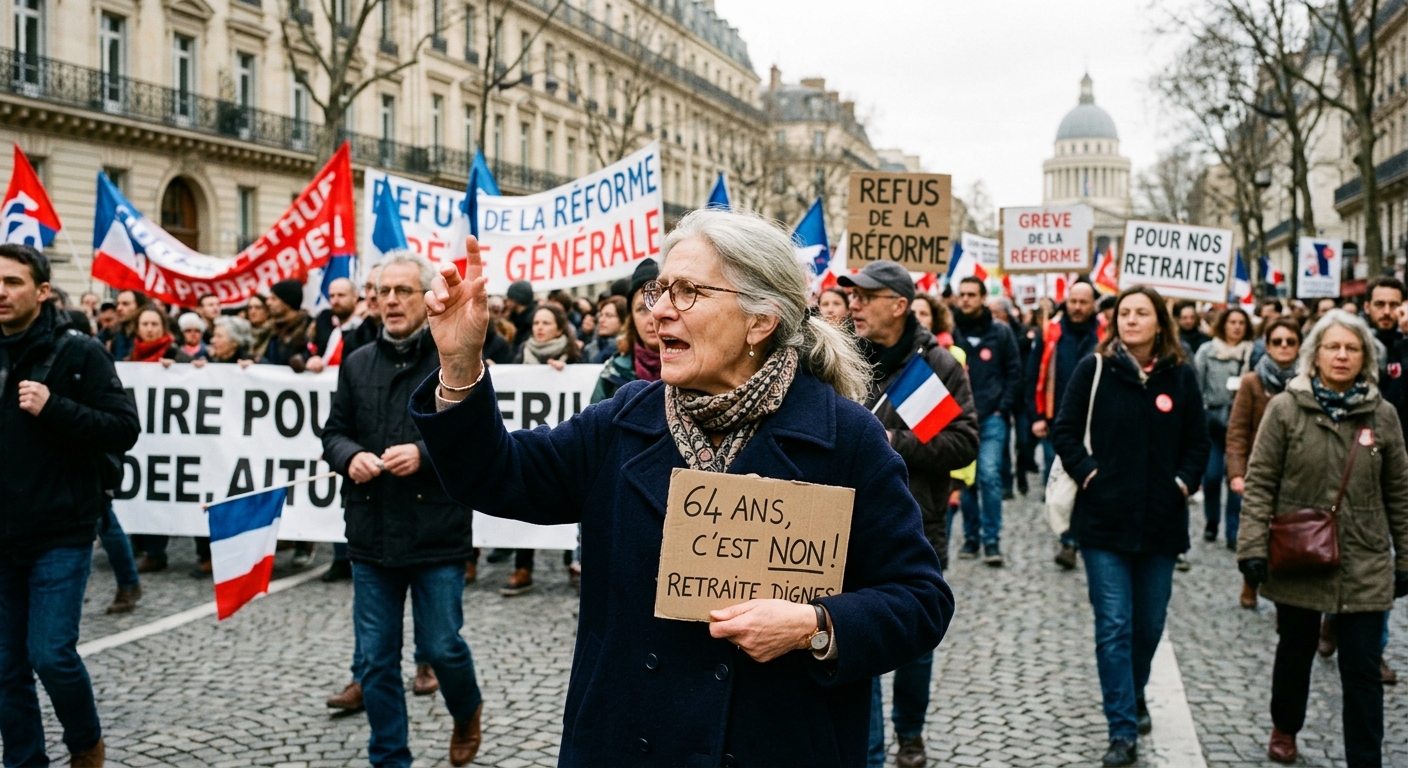
Wiek emerytalny we Francji – ile wynosi i jakie zmiany obowiązują?
Wiek emerytalny we Francji nie jest jedną stałą liczbą dla wszystkich osób. Zależy przede wszystkim od roku urodzenia, liczby zgromadzonych okresów ubezpieczenia oraz sytuacji zawodowej ubezpieczonego. Reforma emerytalna stopniowo podniosła podstawowy wiek przejścia na emeryturę z 62 do 64 lat, ale osiągnięcie tego wieku nie zawsze oznacza prawo do świadczenia w pełnej wysokości.
Jaki jest ustawowy wiek emerytalny we Francji?
We Francji należy odróżnić minimalny wiek uprawniający do złożenia wniosku o emeryturę od wieku pozwalającego uniknąć obniżenia świadczenia z powodu zbyt krótkiego stażu. Reforma przyjęta w 2023 roku rozpoczęła stopniowe podnoszenie wieku ustawowego dla kolejnych roczników. Docelowo podstawowy wiek emerytalny ma wynosić 64 lata dla osób urodzonych od 1968 roku. Zmiana nie objęła wszystkich ubezpieczonych w tym samym momencie, ponieważ zastosowano harmonogram przejściowy zależny od daty urodzenia.
Minimalny wiek emerytalny oznacza najwcześniejszy moment, w którym dana osoba może co do zasady wystąpić o emeryturę z francuskiego systemu podstawowego. Nie przesądza jednak o tym, czy emerytura zostanie wyliczona według pełnej stawki. Osoba z niewystarczającą liczbą wymaganych kwartałów ubezpieczenia może otrzymać świadczenie pomniejszone. Alternatywą jest dalsza praca i opłacanie składek albo oczekiwanie do wieku automatycznego uzyskania pełnej stawki.
Harmonogram podwyższania wieku emerytalnego
Przepisy przejściowe podnoszą wiek emerytalny stopniowo, zwykle o trzy miesiące dla kolejnych roczników. W praktyce kluczowy jest nie tylko rok, lecz także dokładna data urodzenia, zwłaszcza dla osób urodzonych w 1961 roku. Poniższa tabela przedstawia podstawowy harmonogram wynikający z reformy emerytalnej. W indywidualnych sprawach warto potwierdzić dane w instytucji właściwej dla swojego systemu ubezpieczenia, ponieważ szczególne przepisy mogą zmienić wynik.
| Rok urodzenia | Podstawowy wiek emerytalny |
|---|---|
| Przed 1 września 1961 r. | 62 lata |
| Od 1 września do 31 grudnia 1961 r. | 62 lata i 3 miesiące |
| 1962 r. | 62 lata i 6 miesięcy |
| 1963 r. | 62 lata i 9 miesięcy |
| 1964 r. | 63 lata |
| 1965 r. | 63 lata i 3 miesiące |
| 1966 r. | 63 lata i 6 miesięcy |
| 1967 r. | 63 lata i 9 miesięcy |
| Od 1968 r. | 64 lata |
Pełna emerytura a wymagane kwartały składkowe
Francuska emerytura jest oparta na okresach ubezpieczenia liczonych najczęściej w kwartałach, czyli trimestres. Aby otrzymać podstawową emeryturę według pełnej stawki przed ukończeniem 67 lat, trzeba osiągnąć wymagany dla swojego rocznika staż. Liczba wymaganych kwartałów również została zwiększona w ramach reformy. Dla osób urodzonych od 1965 roku docelowy wymóg wynosi 172 kwartały, co odpowiada 43 latom ubezpieczenia.
Brak wymaganej liczby kwartałów może powodować zastosowanie obniżki, określanej jako décote. Obniżka zależy od liczby brakujących kwartałów, z uwzględnieniem limitów przewidzianych przez prawo. Z tego powodu osoba, która osiągnęła ustawowy wiek emerytalny, powinna przed złożeniem wniosku sprawdzić swój indywidualny wykaz okresów ubezpieczenia. Warto zweryfikować zwłaszcza okresy pracy w niepełnym wymiarze, przerwy zawodowe, bezrobocie, urlopy związane z rodzicielstwem i zatrudnienie poza Francją.
Wiek 67 lat i automatyczna pełna stawka
Po ukończeniu 67 lat podstawowa emerytura jest co do zasady przyznawana bez obniżki za brak wymaganej liczby kwartałów. Jest to tak zwany wiek automatycznego uzyskania pełnej stawki. Nie oznacza to jednak, że każda osoba otrzyma wtedy identyczne lub wysokie świadczenie. Końcowa kwota zależy również od wysokości zarobków, liczby potwierdzonych okresów oraz zasad danego systemu emerytalnego.
W praktyce ukończenie 67 lat może być rozwiązaniem dla osób, które nie zdołały zgromadzić pełnego stażu, lecz nie chcą ponosić skutków obniżki. Decyzję należy porównać z możliwością dalszej aktywności zawodowej i dalszego opłacania składek. Dodatkowe okresy ubezpieczenia mogą poprawić wynik kalkulacji, a kontynuowanie pracy po spełnieniu warunków pełnej stawki może w określonych przypadkach zwiększyć emeryturę. Warto pamiętać, że systemy dodatkowe, w tym emerytura uzupełniająca dla pracowników sektora prywatnego AGIRC-ARRCO, mają własne reguły naliczania punktów.
Najważniejsze zmiany po reformie emerytalnej
Najbardziej zauważalną zmianą jest podniesienie ustawowego wieku emerytalnego do 64 lat dla najmłodszych roczników objętych reformą. Podwyżka jest wdrażana stopniowo, dlatego osoby urodzone w latach 1961–1967 mają inne progi wieku niż osoby urodzone od 1968 roku. Reforma przyspieszyła także dojście do wymogu 43 lat ubezpieczenia potrzebnych do uzyskania pełnej stawki przed ukończeniem 67 lat. Zmiany te dotyczą przede wszystkim powszechnego systemu emerytalnego, choć ich skutki obejmują również część innych grup zawodowych.
Istotnym elementem reformy było ograniczanie szczególnych zasad dla części nowych pracowników zatrudnianych w zawodach objętych wcześniej odrębnymi systemami. Nie oznacza to automatycznego zniknięcia wszystkich wyjątków, ponieważ osoby zatrudnione wcześniej mogą korzystać z przepisów przejściowych. Inne zasady mogą nadal dotyczyć między innymi wybranych pracowników transportu, energetyki, służb publicznych czy wojska. Dlatego ogólnego wieku 64 lat nie należy bez sprawdzenia przenosić na każdą osobę wykonującą pracę we Francji.
Kto może przejść na emeryturę wcześniej?
Francuskie prawo przewiduje sytuacje, w których przejście na emeryturę jest możliwe przed osiągnięciem podstawowego wieku ustawowego. Najważniejszy wyjątek dotyczy osób, które rozpoczęły pracę bardzo wcześnie i mogą udokumentować odpowiednio długi okres składkowy. Mechanizm ten jest znany jako carrière longue, czyli długa kariera zawodowa. W zależności od wieku rozpoczęcia pracy i spełnionych warunków przejście na emeryturę może być możliwe już od 58., 60., 62. albo 63. roku życia.
Wcześniejsze świadczenie mogą uzyskać także niektóre osoby z trwałą niezdolnością do pracy, niepełnosprawnością lub udokumentowanym szczególnie uciążliwym przebiegiem kariery zawodowej. Osobne rozwiązania występują między innymi przy ekspozycji na czynniki ryzyka zawodowego oraz w przypadku chorób związanych z azbestem. Każda ścieżka ma własne wymogi dotyczące stopnia niezdolności, dokumentacji medycznej albo liczby okresów składkowych. Samo wykonywanie ciężkiej pracy nie daje automatycznie prawa do wcześniejszej emerytury, jeżeli ustawowe warunki nie zostały spełnione.
Dlaczego dokumentacja ma decydujące znaczenie?
Przy wcześniejszej emeryturze kluczowe znaczenie ma kompletność dokumentów potwierdzających zatrudnienie, składki i szczególne okoliczności. Francuska instytucja emerytalna analizuje historię ubezpieczenia, a w przypadku długiej kariery sprawdza między innymi okresy uznawane za składkowe. Nie wszystkie okresy przerw w pracy są traktowane identycznie, dlatego nie warto zakładać, że każdy kwartał figurujący na koncie spełni warunki konkretnego wyjątku. Najbezpieczniej wystąpić o indywidualną ocenę prawa do emerytury z wyprzedzeniem przed planowaną datą zakończenia pracy.
Emerytura we Francji dla Polaków i osób pracujących w kilku krajach
Polacy pracujący we Francji mogą korzystać z unijnych zasad koordynacji systemów zabezpieczenia społecznego. Okresy ubezpieczenia przebyte w Polsce i we Francji mogą zostać zsumowane, jeżeli jest to konieczne do ustalenia prawa do emerytury. Nie oznacza to jednak, że jedno państwo wypłaci całość świadczenia za całą karierę zawodową. Zasadą jest, że każde państwo oblicza i wypłaca swoją część emerytury za okresy ubezpieczenia podlegające jego ustawodawstwu.
Osoba mieszkająca w Polsce, która pracowała we Francji, zwykle może rozpocząć procedurę w instytucji ubezpieczeniowej kraju zamieszkania. Wniosek zostaje następnie przekazany do właściwych instytucji zagranicznych. Warto zachować francuskie dokumenty dotyczące zatrudnienia, numeru ubezpieczenia społecznego, wynagrodzeń oraz historii składek. Przed złożeniem wniosku należy także sprawdzić, czy wszystkie okresy pracy zostały prawidłowo zapisane na indywidualnym koncie emerytalnym.
Jak przygotować się do złożenia wniosku o francuską emeryturę?
Przygotowania warto rozpocząć kilka miesięcy przed planowanym terminem przejścia na emeryturę. Pierwszym krokiem powinno być pobranie i sprawdzenie zestawienia kariery ubezpieczeniowej, znanego jako relevé de carrière. Dokument pozwala wykryć brakujące kwartały, błędne dane o zarobkach lub nieuwzględnione okresy zatrudnienia. Korekta nieprawidłowości przed złożeniem wniosku jest zazwyczaj łatwiejsza niż wyjaśnianie ich po wydaniu decyzji.
Następnie trzeba ustalić, czy korzystniejsze jest złożenie wniosku zaraz po osiągnięciu wieku ustawowego, czy kontynuowanie pracy do uzyskania pełnej stawki. W kalkulacji należy uwzględnić emeryturę podstawową, świadczenie uzupełniające, przewidywane dochody z pracy oraz sytuację podatkową. Wnioski składa się do instytucji właściwych dla przebiegu kariery, a w przypadku pracy międzynarodowej procedura może wymagać dodatkowych dokumentów. Indywidualna symulacja emerytalna jest szczególnie przydatna dla osób zatrudnionych w kilku państwach lub korzystających z wyjątków od ogólnych zasad.
Najczęstsze pytania o wiek emerytalny we Francji
Czy we Francji każdy przechodzi na emeryturę w wieku 64 lat?
Nie, ponieważ wiek 64 lat dotyczy docelowo osób urodzonych od 1968 roku w powszechnym systemie. Osoby z wcześniejszych roczników są objęte harmonogramem przejściowym i mogą mieć niższy wiek ustawowy. Dodatkowo część ubezpieczonych spełniających warunki szczególne może przejść na emeryturę wcześniej. Trzeba również uwzględnić odrębne przepisy stosowane wobec niektórych zawodów i systemów szczególnych.
Czy osiągnięcie wieku emerytalnego wystarczy do pełnej emerytury?
Nie zawsze, ponieważ pełna stawka przed 67. rokiem życia wymaga zwykle odpowiedniej liczby kwartałów ubezpieczenia. Przy brakującym stażu emerytura może zostać pomniejszona. Osoba może dalej pracować, aby uzupełnić wymagane okresy, albo poczekać do wieku automatycznej pełnej stawki. Ostateczna wysokość świadczenia zależy ponadto od zarobków i historii składek.
Ile kwartałów trzeba mieć do pełnej emerytury we Francji?
Wymagana liczba kwartałów zależy od roku urodzenia. Dla osób urodzonych od 1965 roku docelowy wymóg wynosi 172 kwartały, czyli 43 lata ubezpieczenia. Dla starszych roczników obowiązują niższe wymogi wynikające z przepisów przejściowych. Najlepiej sprawdzić indywidualną historię ubezpieczenia, ponieważ nie każdy okres przerwy zawodowej jest traktowany w taki sam sposób.
Czy okres pracy w Polsce liczy się do emerytury we Francji?
Tak, okresy ubezpieczenia z Polski mogą zostać uwzględnione przy ustalaniu prawa do emerytury dzięki przepisom Unii Europejskiej. Okresy te pomagają spełnić warunek minimalnego stażu, jeśli sam francuski staż jest zbyt krótki. Polska i Francja zasadniczo wypłacają jednak własne części świadczenia proporcjonalnie do okresów podlegania ich systemom. Wniosek można zwykle złożyć w kraju zamieszkania, wskazując wszystkie państwa, w których wykonywana była praca.
Co warto zapamiętać przed decyzją o emeryturze?
Wiek emerytalny we Francji jest obecnie zależny od rocznika i w ramach reformy stopniowo wzrasta do 64 lat. Najważniejsze jest jednak nie tylko osiągnięcie minimalnego wieku, lecz także liczba potwierdzonych kwartałów potrzebnych do uzyskania pełnej stawki. Osoby z długą karierą, niepełnosprawnością lub pracą w szczególnych warunkach mogą mieć prawo do wcześniejszego świadczenia. Przed podjęciem decyzji warto zweryfikować historię składek, sprawdzić indywidualne wyjątki oraz porównać warianty przejścia na emeryturę.


